 Google


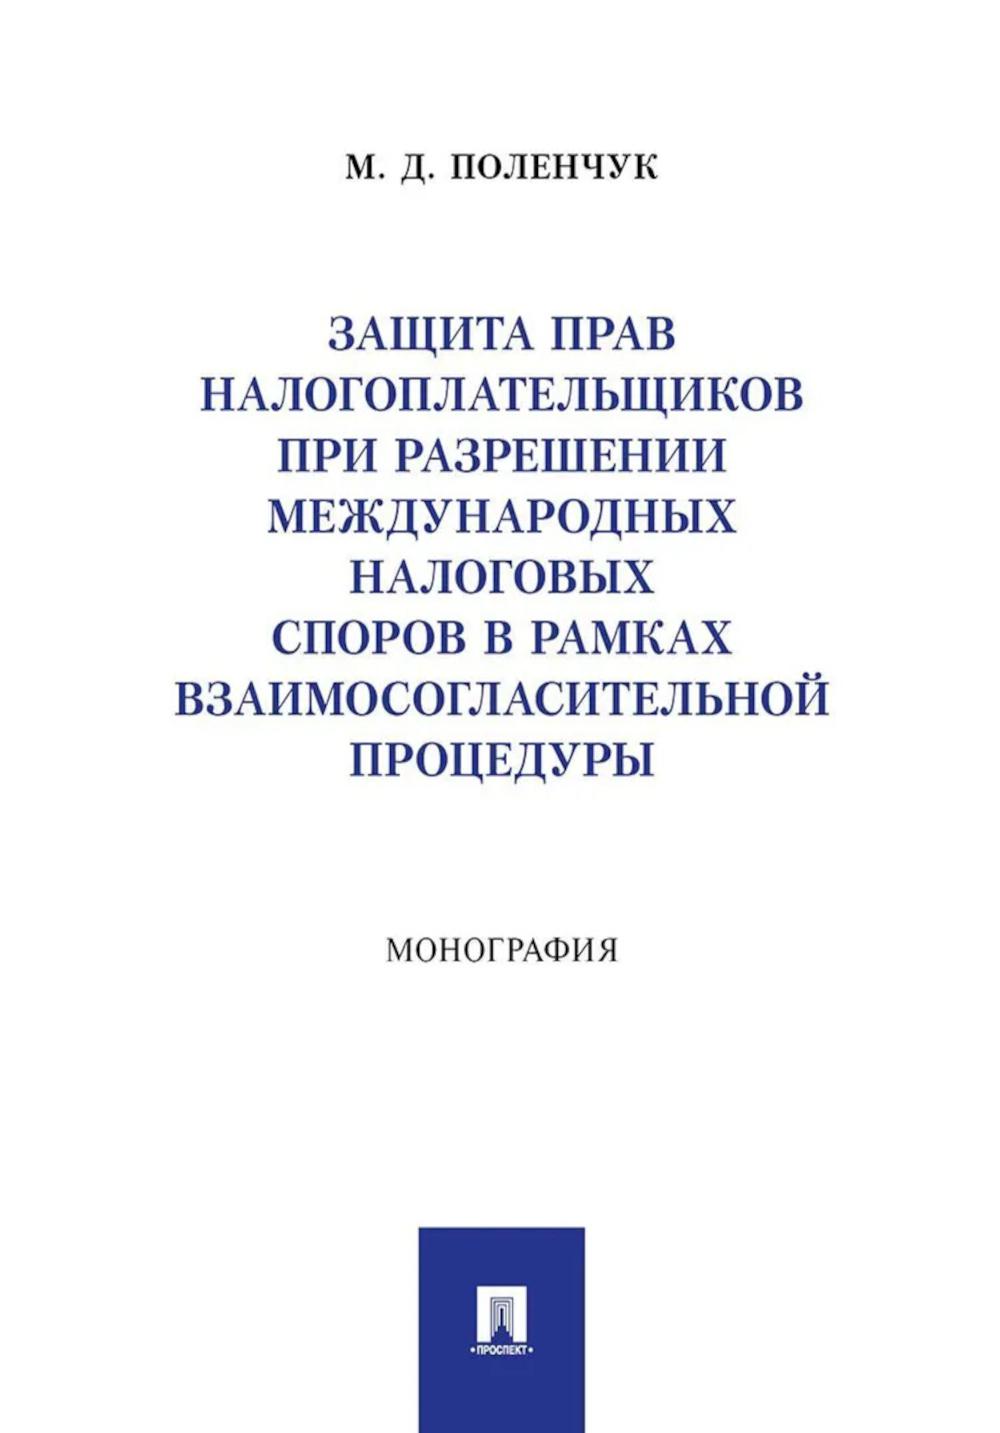
Аннотация: Защита прав налогоплательщиков при разрешении международных налоговых споров в рамках взаимосогласительной процедуры: монография
| Издательство | Проспект |
| Автор/составитель | Поленчук |
| Год выпуска | 2024 |
| Кол-во страниц | 240 |
| ISBN | 978-5-392-43172-4 |
| Обложка | переплет-твердая обложка |
| Вес | 379г |
| Формат | 14 x 22 cm |
| Тираж | 1000 |
| Возрастная категория | 16+ |
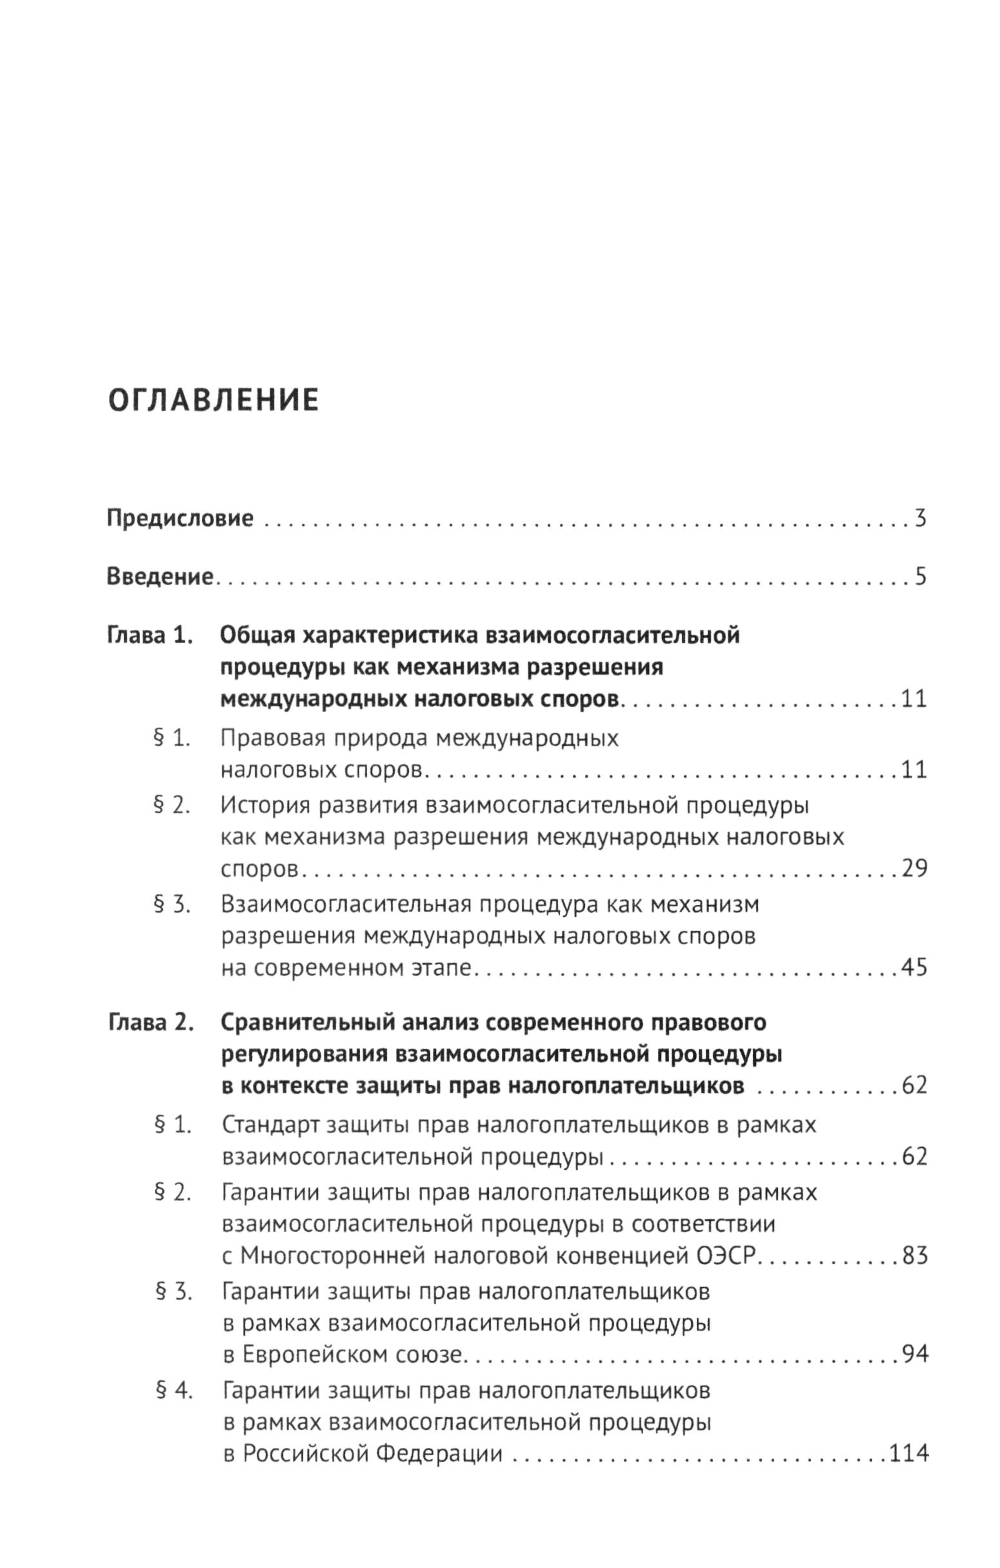
Соглашения об избежании двойного налогообложения, которые на протяжении долгого времени заключает Российская Федерация, закрепляют взаимосогласительную процедуру как главный способ урегулирования международных налоговых споров. При этом на практике в России к ней обращаются крайне редко, и далеко не всегда она приводит к действительно эффективному разрешению спора. Внутреннее правовое регулирование порядка проведения этой процедуры появилось относительно недавно и нуждается в дальнейшем совершенствовании - в частности, в вопросе о том, как она соотносится с национальными средствами защиты прав налогоплательщиков. В монографии рассматриваются сильные и слабые стороны взаимосогласительной процедуры с точки зрения защиты прав налогоплательщиков, а также предлагаются рекомендации, которые должны сделать ее доступнее для широкого круга налогоплательщиков. Автор обращает внимание на существенный недостаток: реализация налогоплательщиком процессуальных гарантий поставлена в зависимость от усмотрения компетентных органов. Изучение зарубежного опыта демонстрирует, что баланс между публичными и частными интересами достижим, в том числе благодаря внедрению медиации и (или) арбитража. Законодательство приведено по состоянию на январь 2024 г.
Читать далее →
Бесплатная Доставка по Европе (EU)*
*Для заказов свыше 40,- евро Подробнее
Защита прав налогоплательщиков при разрешении международных налоговых споров в рамках взаимосогласительной процедуры: монография
-38%- Производитель: Проспект
- Модель: TEEI11566050
- ISBN 978-5-392-43172-4
-
Наличие:
Есть в наличии
-
Срок доставки: 29 дней
21.97€
-38%
13.62€
Нашли этот товар по более низкой цене?
Во-первых - Вы молодец!
Во-первых - Вы молодец!
Просим Вас сообщить нам: